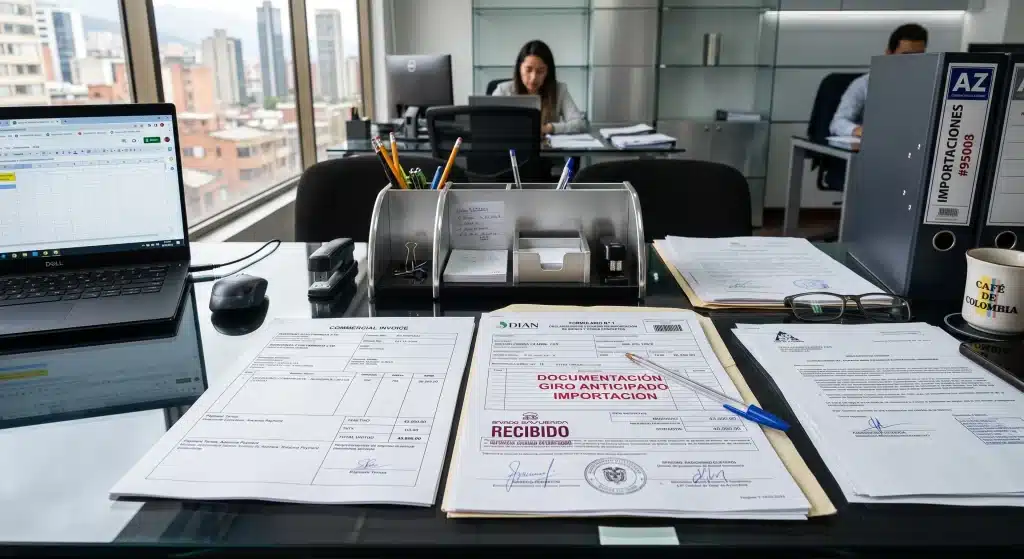
Los giros anticipados se relacionan cuando por ejemplo pagaste a tu proveedor del exterior antes de que la mercancía llegara, hiciste el giro al banco, la importación llegó, nacionalizaste, levante autorizado. Todo en orden. Bajas la guardia. Y meses —o años— después, la DIAN te abre una investigación cambiaria por una operación que tú creías cerrada hace tiempo. El error de fondo es uno solo: pensar que con el levante de la mercancía termina toda la historia. No es así. La obligación cambiaria tiene su propia vida, su propio régimen, su propia autoridad de control y su propio régimen sancionatorio.
Esta guía es para importadores que pagan al exterior antes de recibir la mercancía —lo que el régimen llama unos giros anticipados de importación —. Vamos a aclarar qué es, cómo se canaliza, dónde está la línea entre cumplir y no cumplir, y qué pasa cuando algo se desconfigura (la mercancía no llega, cambia el proveedor, el envío se pierde). Sin discursos: lo que necesitas saber para no terminar pagando una multa.
¿Qué son los giros anticipados de importación?
Un giros anticipados es un pago que el importador residente en Colombia hace en divisas al proveedor del exterior antes de que la mercancía llegue al país, o incluso antes de que se embarque. El marco normativo está en el artículo 73 de la Resolución Externa 1 de 2018 del Banco de la República, que establece: «Los residentes podrán adquirir divisas en el mercado cambiario para pagar futuras importaciones de bienes».
Es una operación legal y frecuente —muchos proveedores en Asia, Europa o Norteamérica exigen pago anticipado o pago parcial al pedido—. Pero como toda operación que canaliza divisas al exterior, está sometida al régimen cambiario, y eso impone obligaciones específicas que no desaparecen porque la mercancía llegue después.
Cuando haces un giro anticipado, la operación se reporta en la Declaración de Cambio por Importaciones de Bienes (el llamado Formulario No. 1, hoy información de datos mínimos) usando el numeral cambiario 2017 —«Pago anticipado de futuras importaciones de bienes, efectuado con recursos propios de los importadores residentes en Colombia»—. Ese numeral le dice al Banco de la República y a la DIAN qué tipo de operación estás canalizando.
Por qué la obligación cambiaria no termina con el levante
Acá está el malentendido que más caro sale. La obligación aduanera y la obligación cambiaria son dos cosas distintas, las regulan dos autoridades distintas, y se cierran por separado.
– La DIAN, como autoridad aduanera, controla la entrada física de la mercancía, los tributos aduaneros y la legalidad de la importación.
– El Banco de la República regula el régimen cambiario —cómo se compran y se canalizan las divisas— a través de la Resolución Externa 1 de 2018 y la Circular Reglamentaria Externa DCIP-83.
– La DIAN, en su rol de autoridad de control cambiario, vigila y sanciona el cumplimiento de ese régimen, conforme al Decreto Ley 2245 de 2011.
El levante te permite disponer de la mercancía, pero no marca el final de la operación de importación. Mientras la autoridad aduanera puede ejercer sus facultades de fiscalización dentro de los términos legales, el frente cambiario también continúa vigente y exige verificar que el giro se haya canalizado correctamente, que el pago se haya realizado al destinatario correspondiente, que la declaración de cambio refleje la operación real, que la documentación de respaldo esté completa y que cualquier diferencia entre lo girado y la operación de importación esté debidamente documentada y justificada.
Por eso una operación puede estar perfectamente nacionalizada y aun así tener una infracción cambiaria detrás esperando ser detectada.
Cómo se canaliza un giro anticipado
El procedimiento es claro en la norma: las divisas para pagar una importación deben canalizarse a través del mercado cambiario, es decir, por uno de estos dos caminos:
- Un Intermediario del Mercado Cambiario (IMC) — los bancos comerciales y demás entidades financieras autorizadas por el Banco de la República.
- Una cuenta de compensación registrada ante el Banco de la República (modalidad para volúmenes más altos o estructuras operativas específicas).
Al momento del giro debes diligenciar la Declaración de Cambio por Importaciones de Bienes (Formulario No. 1) con la información de datos mínimos: identificación del importador, monto, divisa, proveedor del exterior, numeral cambiario (2017 para giros anticipados), entre otros campos. El IMC transmite esa información al Banco de la República, y queda en el sistema cambiario asociada a tu operación.
Lo que no se ve a simple vista, pero la DIAN sí verifica, es lo siguiente:
El principio de coincidencia cambiaria
Este principio es el que más infracciones genera por simple desconocimiento. Dice así: las divisas para pagar la importación deben ser canalizadas por quien efectuó la importación, y el pago debe hacerse directamente al acreedor del exterior, su cesionario o a centros de recaudo internacionales autorizados.
En la práctica esto significa que:
– Quien importa = quien gira. Si una empresa A importa y otra empresa B (incluso del mismo grupo) hace el giro, hay infracción cambiaria. La DIAN considera que la operación no se canalizó.
– El pago va al proveedor, no a un tercero. No puedes girar a una cuenta de otro residente del exterior, ni a un intermediario no autorizado, ni a un familiar del proveedor. Cesionarios y centros de recaudo internacionales sí están permitidos, pero deben estar documentados.
Documentación que debes conservar
Por cada giro anticipado, conserva:
– Factura comercial o pro forma del proveedor del exterior.
– Documento de transporte (cuando la mercancía llegue: BL, AWB, CMR).
– Declaración de Cambio (Formulario 1) y su soporte de transmisión.
– Declaración de Importación con la que se nacionaliza la mercancía.
– Comunicaciones que justifiquen cualquier desfase (entre lo girado y lo facturado, lo girado y lo nacionalizado, lo girado y lo recibido).
Esta documentación debe permanecer disponible para la DIAN durante el término de prescripción de la acción sancionatoria cambiaria, que es amplio. No es papel de archivo: es lo que te defiende cuando llega un requerimiento.
Los tres escenarios donde se sale mal el giro anticipado
En la práctica, la mayoría de las infracciones cambiarias en giros anticipados surgen de tres situaciones que cualquier importador puede vivir.
Escenario 1: la mercancía nunca llegó
El proveedor quebró, hubo fraude, fuerza mayor, caso fortuito, o simplemente la operación se cayó después del giro. La mercancía no entra al país y, por tanto, no hay declaración de importación que respalde el giro.
¿Qué debe pasar? El régimen cambiario contempla dos caminos:
– Devolver las divisas. Si el proveedor te reembolsa el dinero, ese reintegro también debe canalizarse y reportarse como «devolución» en una nueva declaración de cambio, vinculándola a la declaración original.
– Justificar documentalmente la no canalización. La normativa reconoce situaciones de fuerza mayor, caso fortuito, inexistencia o inexigibilidad en las que el importador no puede cumplir la obligación de pago al exterior. En esos casos, no se exige canalización del reintegro, pero el importador debe conservar la documentación que justifique la situación: contratos, comunicaciones, demandas, sentencias, certificaciones consulares, lo que aplique al caso.
Lo que no puede pasar: dejar el giro flotando sin nacionalización, sin reintegro y sin justificación. Esa es la zona donde aparecen las sanciones.
Escenario 2: la mercancía llegó pero no se nacionalizó
Decomiso administrativo, abandono a favor del Estado, mercancía averiada, defectos, devoluciones, descuentos por pronto pago o por volumen. El monto que pagaste no coincide con el valor finalmente nacionalizado. La norma sí permite estos desfases —están expresamente listados en la DCIP-83— pero exige justificarlos en la casilla de observaciones de la declaración de cambio y conservar los documentos que prueban la razón del desfase.
Si tu giro fue por 50.000 USD y la mercancía nacionalizada vale 40.000 USD, no puedes simplemente dejarlo así: debes documentar de dónde sale la diferencia.
Escenario 3: el pago se desconfiguró
Aquí entran los casos más comunes y más sancionables:
– Pagaste a una persona distinta del proveedor del exterior (a un familiar suyo, a una cuenta personal, a un tercero).
– El importador es una empresa y el giro lo hizo otra empresa relacionada.
– Cediste la posición contractual a otro residente pero no documentaste la cesión.
– Compensaste obligaciones cruzadas con el proveedor (la compensación de obligaciones no es admisible en operaciones de comercio exterior, salvo casos muy específicos).
Cualquiera de estas situaciones rompe el principio de coincidencia cambiaria y configura una infracción al régimen cambiario.
Sanciones cambiarias: qué arriesgas si no cumples
El Decreto Ley 2245 de 2011 establece el régimen sancionatorio cambiario que aplica la DIAN. Las multas relevantes para giros anticipados son tres, y son fuertes:
1. No presentar la declaración de cambio o presentarla con datos equivocados.
Sanción por cada infracción, con una base mínima de 25 UVT y máxima 1.000 UVT por declaración de cambio. Aplica también si no se conserva la declaración con sus soportes, o si no se transmite al Banco de la República.
2. No legalizar un giro cuando el régimen cambiario lo exige.
Multa equivalente a 200 UVT por cada incumplimiento. Es decir, si realizaste un giro anticipado para una importación y no cumples con la obligación posterior de legalizarlo podrás ser objeto de una sanción.
3. Cumplir de forma extemporánea con la legalización de un giro o con otras obligaciones de registro, reporte, transmisión o información exigidas por el régimen cambiario.
Multa de 25 UVT por cada mes o fracción de mes de retardo, hasta un máximo de 100 UVT por cada obligación incumplida. Es decir, si legalizas un giro o cumples fuera del plazo con una obligación de registro, reporte, transmisión o información exigida por el régimen cambiario, podrás ser objeto de una sanción calculada según el tiempo de retraso.
Otros agravantes a tener presentes:
– Reincidencia: si en los últimos cinco años fuiste sancionado por una infracción del mismo tipo, la nueva sanción se incrementa en una tercera parte.
– Prescripción: prescribe en el término de cinco (5) años contados a partir de la ejecutoria de la providencia que la impuso
El beneficio que pocos aprovechan: el reconocimiento voluntario
El artículo 23 del Decreto Ley 2245 de 2011 prevé un mecanismo de sanción reducida por reconocimiento voluntario: si tú mismo reconoces la infracción antes de que la DIAN te formule cargos y aportas la documentación que la norma exige, la multa se reduce de forma significativa. Es el camino más sensato cuando ya sabes que hay un problema y todavía no hay investigación abierta. Cuanto más esperes, más caro sale.
Buenas prácticas para no caer en sanción
Resumido en cinco puntos:
- Canaliza siempre por IMC o cuenta de compensación. Nunca por fuera. Nunca con tarjetas personales que no estén autorizadas para la operación. Nunca por compensación con el proveedor.
- Paga directamente al proveedor del exterior, su cesionario formal o un centro de recaudo internacional reconocido. No a terceros.
- Asegura la coincidencia cambiaria: la empresa que importa debe ser la misma que gira las divisas.
- Documenta cada desfase: si lo girado no coincide con lo nacionalizado, deja por escrito la razón —en la declaración de cambio y con soportes archivados—.
- Si algo se desconfiguró, actúa rápido. Una infracción reconocida voluntariamente cuesta una fracción de lo que cuesta una infracción descubierta por la DIAN.
Preguntas frecuentes sobre giros anticipados
¿El giro anticipado tiene un plazo máximo para nacionalizar la mercancía?
La normativa cambiaria establece que toda importación es obligatoriamente canalizable y que cualquier desfase entre el giro y la nacionalización debe estar documentado y justificado. Lo seguro es no dejar la operación abierta de manera indefinida sin trazabilidad documental.
¿Qué pasa si la mercancía no llega?
Tienes dos caminos: (1) gestionar la devolución de las divisas con el proveedor y canalizar el reintegro en una nueva declaración de cambio, vinculándola a la original; o (2) si hubo fuerza mayor, caso fortuito, inexistencia o inexigibilidad, conservar la documentación que justifique la no canalización del reintegro.
¿Puedo girar al exterior y que otra empresa nacionalice?
No, salvo casos muy específicos y documentados. El principio de coincidencia cambiaria exige que quien importa sea quien gira. Si tu giro lo hace una empresa distinta a la que figura como importador, la DIAN considera que la operación no se canalizó y aplica multa del 100%.
¿Quién paga la sanción cambiaria: el importador o el IMC?
La sanción recae sobre el obligado a canalizar las divisas: el importador. El IMC tiene obligaciones de reporte y verificación, pero la responsabilidad principal por la operación es del residente que importa.
¿La DIAN puede investigarme años después de la importación?
Sí. La acción sancionatoria cambiaria tiene un plazo de prescripción amplio, lo que significa que operaciones de varios años atrás pueden ser revisadas si hay indicios de infracción.
¿Si pagué con tarjeta de crédito también debo legalizar el giro?
No. Los pagos realizados mediante tarjeta de crédito internacional no generan la obligación de legalizar el giro, ya que su canalización se entiende cumplida a través del mecanismo previsto para este medio de pago.
¿Qué documentos debo conservar y por cuánto tiempo?
Factura, documento de transporte, Declaración de Cambio (Formulario 1), Declaración de Importación, y cualquier soporte que justifique desfases. Debes conservarlos al menos durante el término de prescripción de la acción sancionatoria cambiaria.
¿Hay beneficios si reconozco voluntariamente la infracción?
Sí. El artículo 23 del Decreto Ley 2245 de 2011 contempla una reducción significativa de la multa cuando el infractor reconoce voluntariamente la conducta antes de que la DIAN formule cargos, siempre que se cumplan los requisitos documentales que la norma exige.
¿Qué documentos debo conservar y por cuánto tiempo?
Factura, documento de transporte, Declaración de Cambio (Formulario 1), Declaración de Importación, y cualquier soporte que justifique desfases. Debes conservarlos al menos durante el término de prescripción de la acción sancionatoria cambiaria. – mensaje swift, liquidación de divisas, complemento de legalización,
¿Tienes un giro anticipado abierto? Revísalo antes que la DIAN
El régimen cambiario no perdona el desconocimiento, y las sanciones del 100% del monto girado son lo suficientemente fuertes como para destruir el margen de varias operaciones. Si tienes giros anticipados sin cierre claro —porque la mercancía no llegó, llegó parcialmente, cambió el proveedor, o simplemente no tienes la trazabilidad documental completa—, lo más sensato es revisarlo antes que sea la DIAN quien lo haga.
En World Trade New Vision acompañamos a importadores en la revisión de operaciones cambiarias: trazabilidad documental, validación del principio de coincidencia, justificación de desfases y, cuando aplica, gestión del reconocimiento voluntario para reducir sanciones. Agenda una asesoría y resuélvelo con claridad.
No improvises, confía en expertos. Contáctanos hoy y fortalezcamos juntos tu operación. Siguenos en nuestras redes sociales para conocer más acerca de nosotros