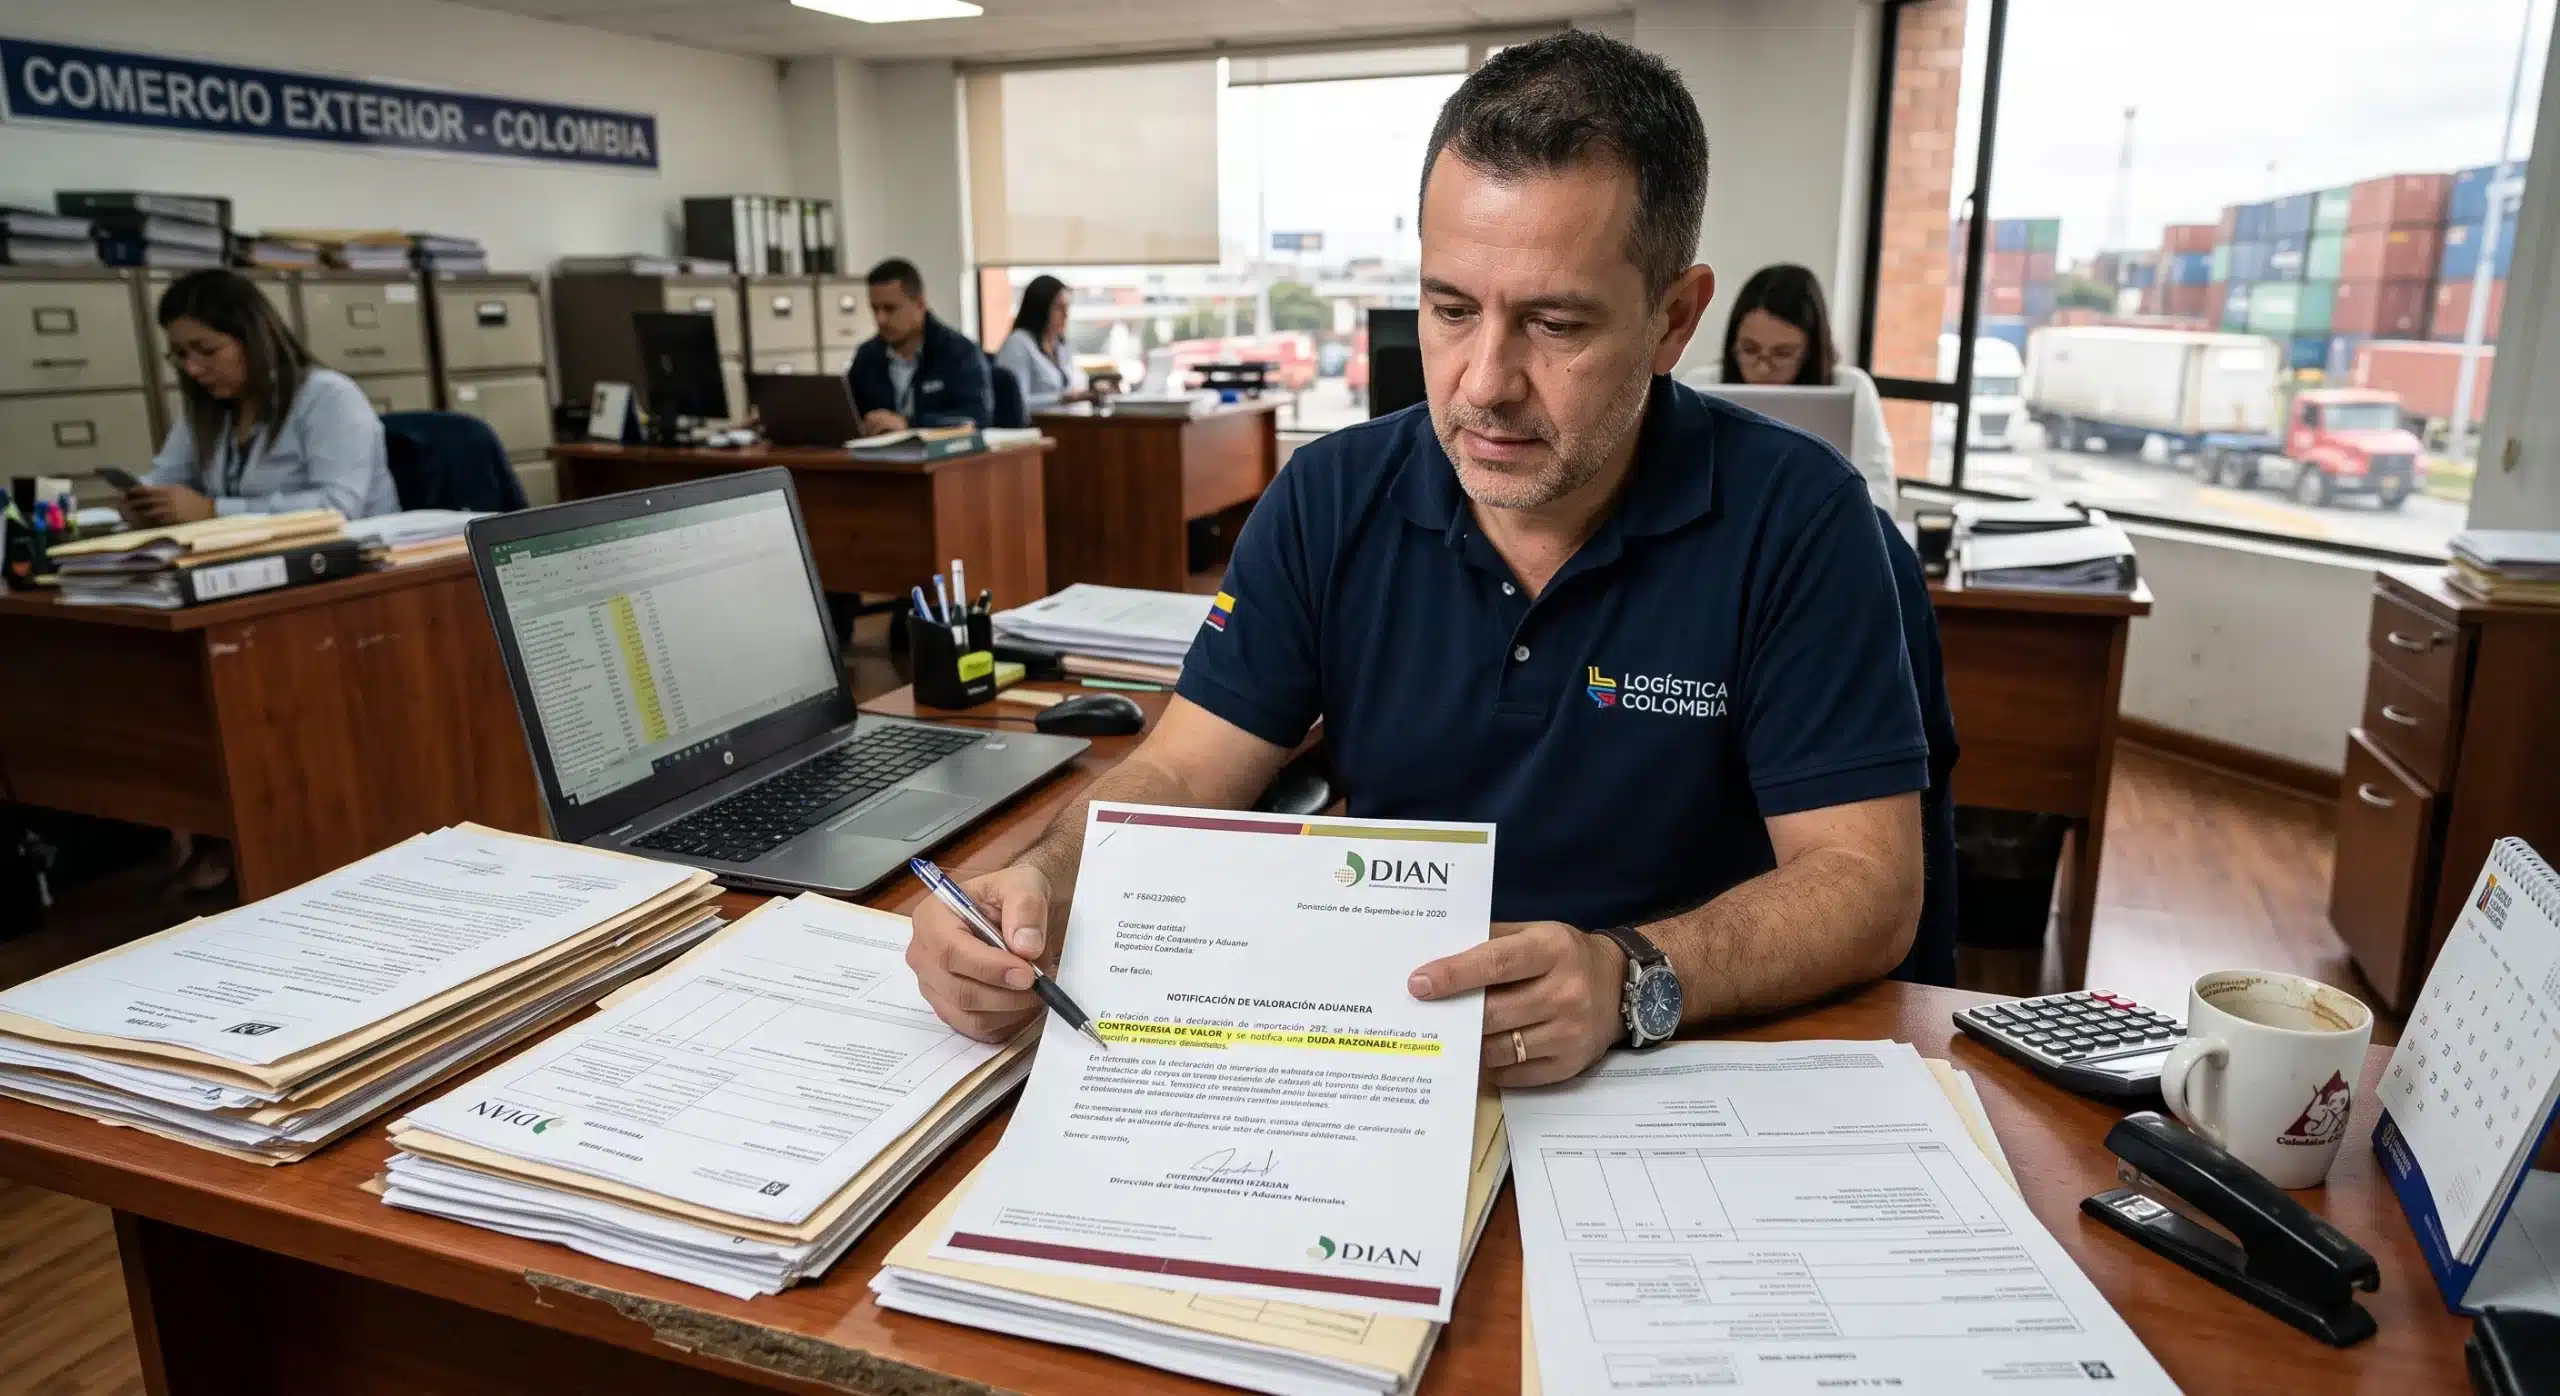
En la valoración aduanera sucede algo interesante y es que la inspección levanta una duda. O peor: la mercancía ya está nacionalizada, todo parecía cerrado, y semanas o meses después llega una notificación de la DIAN cuestionando el valor declarado de una operación que tú creías resuelta. En ambos casos el resultado es el mismo: los plazos se vuelven cortos, las posibles consecuencias se vuelven caras —mayores tributos, sanciones, intereses, hasta riesgo de abandono o decomiso—, y la sensación es que no sabes exactamente cómo responder. El problema casi nunca es que la factura sea falsa: el problema es que el valor declarado no se puede probar con la documentación que tienes a mano.
Esta guía es para que esa situación no te tome por sorpresa. Vamos a explicar qué es la valoración aduanera, cuáles son los seis métodos que aplica la DIAN, qué significa la «duda razonable», cómo responder cuando la controversia se levanta en la inspección (con plazos de días) y cuando llega como notificación posterior a la nacionalización (con plazos de 15 días hábiles). Sin discursos: lo que necesita un importador para defender su valor declarado o, si toca, corregirlo con el menor daño posible.
¿Qué es la valoración aduanera y por qué importa?
La valoración aduanera es el procedimiento técnico mediante el cual se determina el valor en aduana de una mercancía importada. Ese valor es la base gravable sobre la cual se liquidan los dos tributos principales en una importación: el arancel y el IVA. Sube el valor en aduana, sube lo que pagas al fisco. Por eso es uno de los campos más fiscalizados del régimen aduanero.
El marco normativo es una cadena de cuatro niveles que conviene tener clara, porque cada uno se cita en los procesos:
- Acuerdo de Valoración de la OMC (Acuerdo relativo a la Aplicación del Artículo VII del GATT de 1994), aprobado por Colombia mediante Ley 170 de 1994. Es la base técnica internacional.
- Decisión Andina 571 de 2003 de la Comunidad Andina, que adopta el Acuerdo OMC para los países miembros.
- Resolución 1684 de 2014 de la Secretaría General de la CAN — Reglamento Comunitario que desarrolla la Decisión 571.
- Decreto 1165 del 2 de julio de 2019 (Regulación Aduanera colombiana) y la Resolución 046 de 2019 de la DIAN que lo reglamenta.
La DIAN aplica esta cadena a través del Sistema de Administración del Riesgo, que cruza el valor declarado contra indicadores y precios de referencia por subpartida, origen, importador y otros perfiles. Cuando un valor declarado cae fuera de esos rangos, salta una alerta —la famosa «duda razonable»— y se inicia la controversia. No es arbitrariedad del inspector: es un sistema de gestión de riesgo automatizado, que el funcionario aterriza en cada operación.
Los 6 métodos de valoración (y por qué importa el orden)
El Acuerdo OMC establece seis métodos para determinar el valor en aduana, y su orden de aplicación es secuencial y obligatorio: si el primero no se puede aplicar, se pasa al segundo; si no, al tercero; y así sucesivamente, hasta el sexto. El importador no puede elegir el método que más le convenga, y la DIAN tampoco puede saltarse el orden sin justificación técnica.
Método 1 — Valor de Transacción
Es el precio realmente pagado o por pagar por la mercancía cuando se vende para su exportación al país de importación, ajustado conforme al artículo 8 del Acuerdo (incluyendo, cuando corresponda, comisiones, envases, regalías, derechos de licencia, transporte y seguro hasta el lugar de importación). Es el método preferido y se aplica a la inmensa mayoría de las operaciones. Cuando hablamos coloquialmente del «valor de la factura», nos referimos al método 1.
Método 2 — Valor de transacción de mercancías idénticas
Cuando no se puede aplicar el método 1, se busca el valor en aduana de mercancías idénticas (mismo producto, mismas características, mismo origen) importadas en el mismo periodo o cercano.
Método 3 — Valor de transacción de mercancías similares
Si no hay mercancías idénticas, se busca el valor de mercancías similares (productos comparables que cumplen la misma función, con materiales y componentes comparables).
Método 4 — Método deductivo
Parte del precio de reventa de la mercancía en el mercado colombiano y le resta los costos posteriores a la importación (utilidades, gastos generales, transporte interno, tributos pagados en Colombia).
Método 5 — Valor reconstruido
Suma el costo de los materiales, los gastos de producción, los beneficios y los gastos generales del fabricante para reconstruir un valor desde el origen.
Método 6 — Último recurso
Cuando ninguno de los anteriores aplica, se determina el valor «según criterios razonables compatibles con los principios del Acuerdo», sobre la base de datos disponibles en el país de importación. Es el método más discrecional y, por tanto, el más impugnable.
Punto clave que pocos importadores tienen presente: la carga de probar que el método 1 es aplicable la tiene el importador. Si la DIAN duda y el importador no logra disipar esa duda con pruebas, el método 1 se rechaza y se pasa al siguiente en orden. Y cada salto suele significar un valor en aduana más alto y, en consecuencia, mayores tributos.
¿Qué es la «duda razonable» de la DIAN?
El concepto está en el artículo 17 del Acuerdo OMC —complementado por el párrafo 6 del Anexo III del mismo Acuerdo— y en el artículo 17 de la Decisión Andina 571. Lo que dicen, simplificado: la administración aduanera puede tener «razones para dudar de la veracidad o exactitud» del valor declarado, y en ese caso puede pedir al importador información adicional para verificarlo. Si después de revisar esa información la duda persiste, la administración puede determinar el valor en aduana sin aplicar el método 1.
Tres precisiones que conviene entender:
- La duda no es arbitraria, pero tampoco tiene que justificarse al inicio. El Comité Técnico de Valoración de la OMC (Comentario 14.1) ha aclarado que la administración no está obligada a explicar al importador las razones de su duda al momento de pedir información, aunque sería deseable que lo haga.
- La duda razonable es un disparador de procedimiento, no una conclusión. No significa que la DIAN haya decidido que el valor está mal; significa que va a verificarlo. El importador tiene la oportunidad —y la carga— de disiparla.
- Si la duda persiste tras la verificación, no se «castiga» el método 1; simplemente se descarta y se aplica el siguiente método. Eso suele implicar un valor en aduana más alto, mayores tributos y, según el caso, sanciones por inexactitud.
A partir de aquí, el procedimiento depende de en qué momento se levantó la duda: durante la inspección, con la mercancía aún sin levante, o después de la nacionalización, en control posterior. Son dos escenarios distintos, con plazos y caminos distintos.
Controversia de valor en inspección (mercancía aún sin levante)
Este es el escenario donde el reloj corre más rápido. La inspección detecta una posible inconsistencia en el valor declarado y se levanta una controversia de valor. El marco normativo es el artículo 185 del Decreto 1165 de 2019 (numerales 5, 7) y el artículo 347 de la Resolución 046 de 2019.
El importador tiene dos caminos para obtener el levante mientras se resuelve la controversia:
Paso 1 — Presentar documentos soporte en 2 días
Dentro de los 2 días siguientes a la diligencia de inspección, el declarante puede presentar los documentos soporte que acrediten el precio declarado, en los términos del artículo 54 del Reglamento Comunitario (Resolución 1684 de la CAN). Si la DIAN considera que esos documentos acreditan suficientemente el valor, autoriza el levante.
Paso 2 — Constituir garantía en 3 días
Si vencen los 2 días sin documentos, los documentos presentados no acreditan el valor, o persiste la duda razonable a pesar de ellos, el importador tiene 3 días siguientes para constituir una garantía (artículo 339 del Decreto 1165) por el monto de la diferencia entre el valor declarado y el valor que la DIAN considera ajustado. Con esa garantía, se autoriza el levante y la controversia continúa por vía documental, sin que la mercancía siga generando costos en zona primaria.
Paso 3 — Si vencen los términos sin levante
Aquí entra el numeral 2 del artículo 215 de la Resolución 046 de 2019: al reanudarse los términos de almacenamiento (artículo 183 del Decreto 1165), el declarante puede dentro del término restante presentar una declaración de corrección acreditando el cumplimiento de las opciones de los numerales 5 a 8 del artículo 185, con el pago de los mayores tributos aduaneros y las sanciones correspondientes. Si no se obtiene levante dentro del término total de almacenamiento, opera el abandono legal de la mercancía.
Tres puntos críticos en este escenario:
- Los plazos se cuentan en días continuos, no en días hábiles. Un fin de semana puede consumir todo el margen.
- Constituir garantía no es admitir culpa. Es una herramienta para no perder la mercancía mientras se defiende el valor declarado. La garantía se libera si el valor se sostiene; se ejecuta si no.
- No siempre hay que aceptar la corrección. Si el valor declarado es defendible con documentación sólida, vale la pena ir por la garantía y disipar la duda con pruebas, no aceptar de entrada la valoración que propone el funcionario.
¿Tienes una mercancía en inspección con controversia de valor y los plazos corriendo? Escríbenos por WhatsApp. Revisamos la documentación, valoramos si conviene presentar soportes, constituir garantía o corregir, y te acompañamos en la respuesta.
Fiscalización posterior: cuando la notificación llega después del levante
El segundo escenario es el que más sorprende, porque la operación ya parecía cerrada. La DIAN tiene facultad de revisar el valor declarado después de la nacionalización, durante el término de firmeza de la declaración, en lo que la norma llama control posterior o fiscalización aduanera.
El marco está en los artículos 581, 590, 591 y 592 del Decreto 1165 de 2019. La única autoridad competente para verificar la legalidad de las operaciones de comercio exterior y el cumplimiento de obligaciones aduaneras es la DIAN, y para hacerlo cuenta con amplias facultades de fiscalización e investigación.
El procedimiento típico empieza con un Requerimiento Ordinario de Información:
- Plazo para responder: 15 días hábiles siguientes a la notificación del requerimiento, prorrogables por una sola vez y hasta por el mismo término (artículo 592).
- Qué piden: información, documentación y pruebas que respalden el valor declarado y los demás elementos de la operación —factura, documento de transporte, contrato, pago al proveedor, DAV, listas de precios, estudios de precios de transferencia si hay vinculación, entre otros—.
- Si no se responde: se configura la infracción por no atender requerimientos, además de la presunción que opera en contra del importador respecto del valor cuestionado.
Después de la respuesta —o de su silencio— la DIAN evalúa y puede tomar varios caminos: aceptar el valor declarado, abrir una investigación más formal, dictar Liquidación Oficial de Revisión ajustando el valor en aduana (con mayores tributos, intereses y sanción por inexactitud), o iniciar proceso sancionatorio independiente.
Aquí hay una herramienta muy útil que pocos importadores aprovechan: el artículo 296 del Decreto 1165 permite presentar declaración de corrección voluntaria antes de que la DIAN profiera el requerimiento o pliego de cargos, liquidando y pagando los mayores tributos correspondientes. Esa corrección voluntaria reduce significativamente las sanciones comparado con esperar a que la administración formule cargos. Si sabes que hay un problema en el valor declarado, actuar antes que la DIAN siempre sale más barato.
Documentos que sostienen el valor declarado
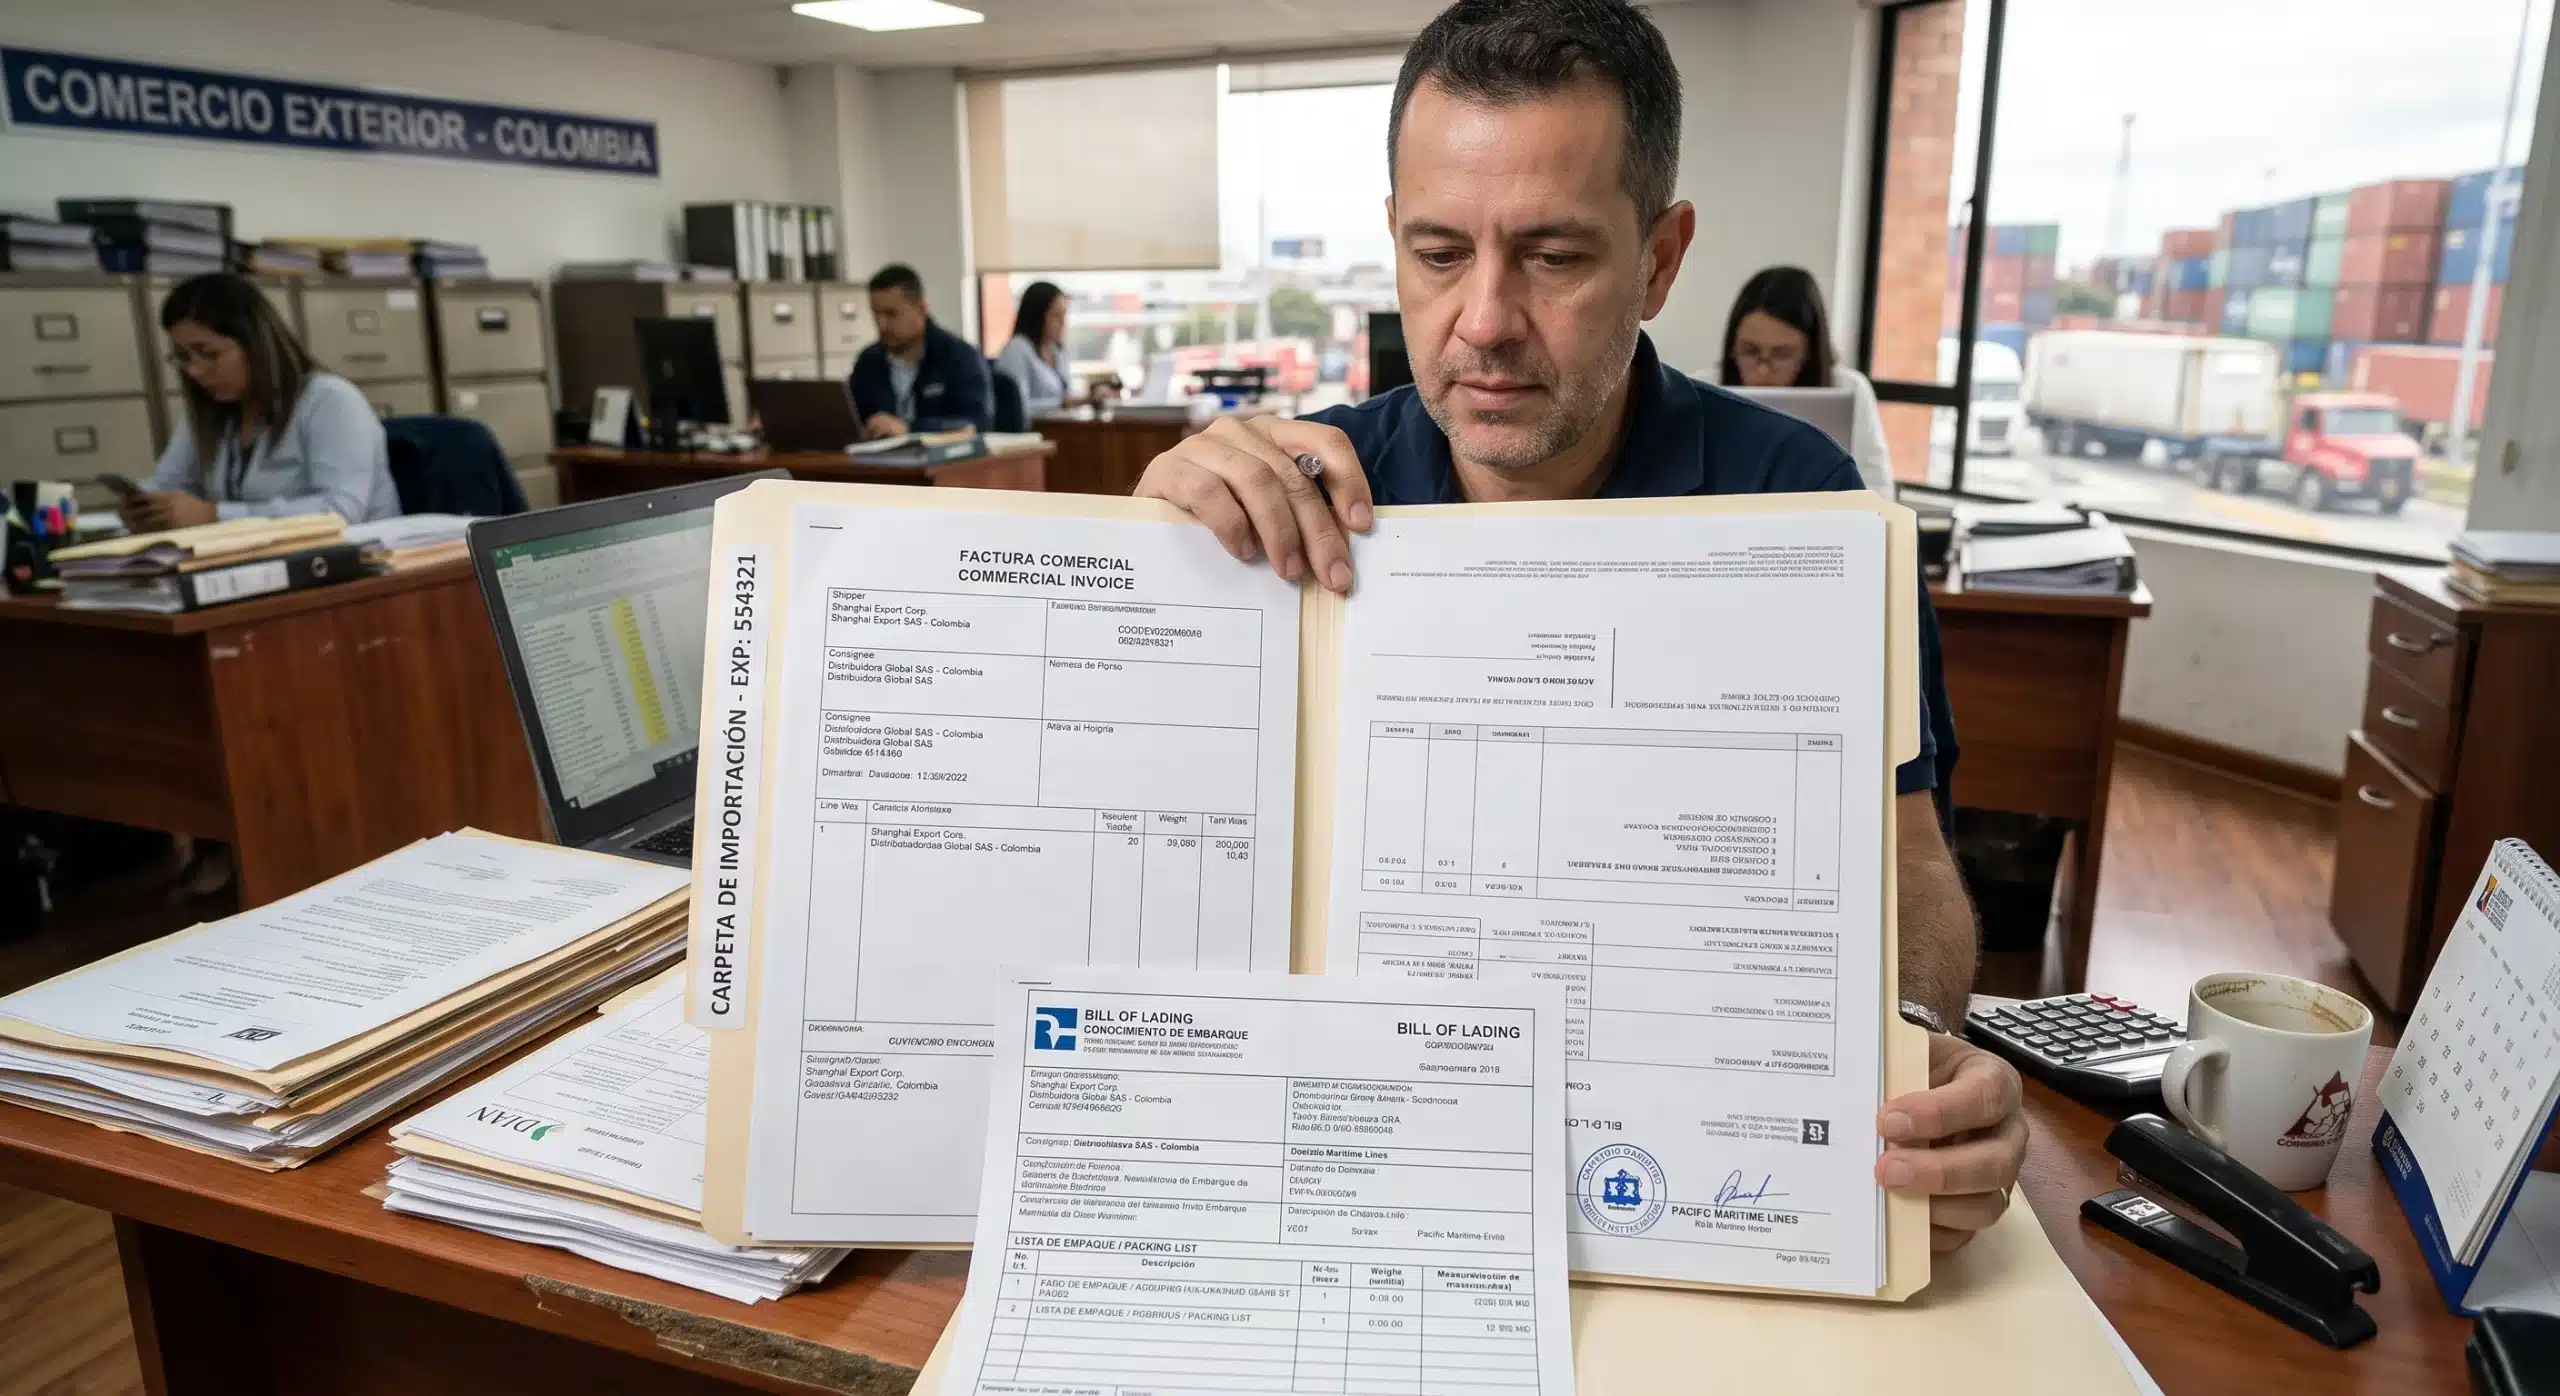
Cualquiera sea el escenario, lo que decide la controversia es la documentación. Sin documentación, la duda razonable se vuelve certeza administrativa. La lista mínima que debe tener todo importador para cada operación:
- Factura comercial con todos los elementos del valor reflejados o ajustados según el artículo 8 del Acuerdo OMC (precio, condiciones, ajustes por comisiones, envases, transporte, seguro, regalías).
- Documento de transporte (Bill of Lading, Air Waybill, Carta Porte CMR).
- Lista de empaque coherente con la factura.
- Contrato de compraventa internacional, si existe, o las comunicaciones que lo sustituyen (correos, órdenes de compra, confirmaciones).
- Comprobantes bancarios que prueben el pago real al proveedor, no solo la promesa de pago. Estos comprobantes son los mismos que respaldan tu obligación cambiaria; si tienes claridad sobre giros anticipados de importación, tu documentación bancaria probablemente ya está en orden.
- Catálogos, listas de precios públicas del proveedor, cotizaciones, especialmente cuando el precio negociado tiene descuentos o condiciones especiales que justifican un valor por debajo del referencial.
- Declaración Andina del Valor (DAV) diligenciada de manera completa y coherente con la declaración de importación (artículos 323 a 330 del Decreto 1165, y 335 a 348 de la Resolución 046).
- Estudios de precios de transferencia, cuando hay vinculación entre comprador y vendedor.
Y una verdad que muchos importadores aprenden tarde: esta documentación no se construye cuando llega la inspección o el requerimiento. Se construye antes de embarcar la mercancía. Cuando la duda razonable ya está sobre la mesa, lo que tienes es lo que tienes.
Casos especiales: operaciones entre partes vinculadas
Cuando el comprador y el vendedor están vinculados —empresas del mismo grupo, control accionario común, relaciones de familia o control de hecho—, la DIAN aplica un escrutinio adicional. La preocupación es legítima: en una venta entre partes vinculadas, el precio puede no reflejar las condiciones de «plena competencia» (arm’s length) y servir para subdeclarar el valor en aduana.
La regla, según el artículo 1.2 del Acuerdo OMC y el Reglamento Comunitario (Resolución 1684 CAN): la vinculación no rechaza automáticamente el método 1, pero el importador debe demostrar que la vinculación no influyó en el precio. Dos caminos:
- Análisis de las circunstancias de la venta: mostrar que el precio se fijó como si no existiera vinculación. Se aportan cotizaciones del mismo proveedor a compradores no vinculados, escalas públicas de precios, márgenes de utilidad sectoriales, contratos de compraventa con cláusulas estándar de mercado.
- Valores criterio: comparar contra valores en aduana de mercancías idénticas o similares importadas por compradores no vinculados, dentro del mismo periodo. Es una comparación, no una sustitución.
Una alternativa adicional —pero parcial— son los estudios de precios de transferencia del régimen tributario. La doctrina de la DIAN reconoce que pueden servir como un indicio, pero aclara que los métodos de precios de transferencia (OCDE) son distintos a los del Acuerdo de Valoración OMC. Un estudio favorable de precios de transferencia es útil, pero no garantiza por sí solo la aceptación del valor en aduana. Se evalúa caso por caso.
Sanciones por valoración incorrecta
El régimen sancionatorio aduanero en materia de valoración cubre varias conductas. Las más relevantes en la práctica:
Infracciones relacionadas con la DAV
El artículo 638 del Decreto 1165, numeral 1, tipifica como infracción no presentar la Declaración Andina del Valor o presentar una que no corresponda a la mercancía declarada o a la declaración de importación. La sanción es una multa de 50 UVT —equivalentes a $2.618.700 con la UVT de 2026, fijada en $52.374 por la Resolución DIAN 000238 de diciembre de 2025—. Importante: el diligenciamiento simplemente incorrecto o incompleto —cuando no implica que la DAV corresponda a otra mercancía o a otra declaración— no encaja en este numeral, según doctrina de la DIAN.
Declarar una base gravable inferior
El numeral 2 del artículo 638 sanciona declarar una base gravable inferior al valor en aduana que corresponda. La multa es del 50% de la diferencia entre el valor declarado como base gravable y el valor en aduana que resulte aplicable. Esta es, en la práctica, la sanción más costosa en materia de valoración.
Liquidación Oficial de Revisión
Cuando la DIAN ajusta el valor en aduana en control posterior, dicta liquidación oficial que incluye los mayores tributos aduaneros (arancel + IVA) sobre la diferencia, los intereses moratorios sobre esos mayores tributos, y la sanción por inexactitud correspondiente.
Análisis integral
El artículo 3 del Decreto 1165 prevé el llamado «análisis integral en el control posterior»: cuando el error en el valor o la descripción es subsanable y se paga lo que corresponde dentro de los términos, no procede el decomiso de la mercancía, sino la corrección con pago. Es un mecanismo de proporcionalidad importante.
Corrección voluntaria
El artículo 296 del Decreto 1165 permite corregir antes de que la DIAN formule pliego de cargos, con sanciones sensiblemente menores que las que se imponen tras requerimiento o liquidación. Esta vía es la más eficiente cuando el importador identifica un error en su propio análisis posterior.
Buenas prácticas para no caer en controversia
Cinco hábitos que separan a los importadores que rara vez tienen problemas de valor de los que viven entre requerimientos:
- Investiga precios de referencia antes de importar. No al ojo: revisa qué precios maneja la DIAN para tu subpartida en perfiles públicos, estudios sectoriales, importaciones recientes comparables.
- Asegura la documentación de respaldo del precio antes de embarcar. Cotizaciones formales, contratos, comunicaciones, comprobantes bancarios de pago, listas de precios del proveedor.
- Diligencia correctamente la DAV. Coherencia total entre factura, DAV, declaración de importación y documentos soporte. Una referencia de producto distinta en uno solo de los documentos puede disparar la duda.
- Si hay vinculación, ten preparado tu argumento. Estudio de precios de transferencia actualizado, análisis de circunstancias de la venta, cotizaciones a compradores no vinculados.
- Si hay descuentos extraordinarios o ajustes negativos al precio, documéntalos. Descuentos por volumen, pronto pago, defectos de calidad, cierre de inventarios del proveedor: todos válidos, todos exigen soporte.
Y una práctica que evita buena parte de los problemas: revisa con un experto la subpartida arancelaria y el valor antes de la importación, no después. Una subpartida bien escogida y un valor bien soportado se defienden solos; los errados, no se defienden ni con el mejor argumento. Para entender mejor el peso de la subpartida, revisa nuestra guía sobre qué es la subpartida arancelaria y por qué puede cambiar el costo de tu importación.
Preguntas frecuentes sobre valoración aduanera
¿Qué es el valor en aduana exactamente?
Es la base gravable sobre la cual se liquidan el arancel y el IVA en una importación. Se determina aplicando los métodos del Acuerdo de Valoración de la OMC en orden secuencial, empezando por el valor de transacción (método 1).
¿La DIAN puede rechazar mi factura aunque sea legal?
La DIAN no rechaza la factura como documento. Lo que puede hacer es dudar del valor declarado que se basa en esa factura, cuando ese valor cae fuera de los rangos de referencia. En ese caso pide pruebas adicionales; si no las recibe o no la convencen, descarta el método 1 y determina el valor con otro método.
¿Cuánto tiempo tengo para responder una controversia de valor en inspección?
2 días siguientes a la inspección para presentar documentos soporte. Si vencen sin resolver, 3 días siguientes para constituir garantía y obtener levante (artículo 185 del Decreto 1165 de 2019).
¿Qué pasa si no respondo el requerimiento ordinario de información en 15 días?
El plazo es de 15 días hábiles, prorrogables por una sola vez hasta el mismo término (artículo 592). No responder configura una infracción y opera en contra del importador respecto del valor cuestionado: la DIAN puede determinar el valor con la información disponible, normalmente al alza.
¿Puedo nacionalizar la mercancía con valor provisional mientras se resuelve la controversia?
Sí, constituyendo garantía conforme al artículo 339 del Decreto 1165. La garantía cubre la diferencia entre el valor declarado y el que la DIAN considera ajustado. Si al final se sostiene tu valor, la garantía se libera; si no, se ejecuta.
¿Cuánto cuesta no presentar la Declaración Andina del Valor?
La multa es de 50 UVT (artículo 638, numeral 1 del Decreto 1165), equivalentes a $2.618.700 con la UVT de 2026. Si además se declaró una base gravable inferior a la que correspondía, aplica la sanción del numeral 2: el 50% de la diferencia.
¿Sirve un estudio de precios de transferencia como prueba?
Puede servir como indicio favorable cuando hay vinculación entre comprador y vendedor, pero no es determinante. Los métodos del Acuerdo OMC y los de precios de transferencia (OCDE) tienen objetivos distintos. La DIAN evalúa caso por caso.
¿Qué pasa si pagué más de lo que dice la factura?
Si pagaste más al proveedor que el precio facturado —por concepto de comisiones, regalías, licencias, ajustes posteriores—, ese mayor pago debe estar incluido en el valor en aduana (artículo 8 del Acuerdo OMC). No incluirlo es subdeclarar y abre la puerta a sanción por inexactitud.
¿Puedo corregir voluntariamente para reducir sanciones?
Sí. El artículo 296 del Decreto 1165 permite declaración de corrección voluntaria antes de que la DIAN profiera el requerimiento o pliego de cargos, con sanciones sensiblemente menores que las que aplican después. Es la vía más eficiente cuando el importador identifica un error en su propio análisis.
Antes de responder, pide segunda opinión
La controversia de valor es de esos procesos donde un mal paso —responder a la carrera, aceptar una corrección que no correspondía, omitir un soporte clave— puede cerrar la puerta a defensas posteriores. Los plazos son cortos, y la decisión sobre qué documentos presentar, si conviene constituir garantía o si vale la pena corregir voluntariamente, define el costo final de la operación.
En World Trade New Vision acompañamos a importadores en controversias de valor en cualquiera de sus etapas: respuesta a la inspección, constitución de garantías, requerimientos ordinarios de información, recursos contra liquidaciones oficiales y correcciones voluntarias.
No improvises, confía en expertos. Contáctanos hoy y fortalezcamos juntos tu operación. Síguenos en nuestras redes sociales para conocer más acerca de nosotros